目次
- はじめに iDeCoについて
- my iDeCo 含み益約20万円
- iDeCoのメリット
- iDeCoのデメリット
- モデルケース:30歳、掛金2.3万円、退職所得控除使える / 使えない
- 結論 iDeCoはおすすめ!
- 60歳まで引き出せないデメリットについて
- まとめ
はじめに iDeCoについて
みなさん、iDeCoを知っていますか?
イデコと読み、「個人型確定拠出年金」の略称です。
公的年金だけでは老後の生活が不十分であるため、国が税制優遇を設定して、個人で年金を積み立ててもらおうという制度です。
2022年からは対象が拡大され、企業型DC加入者、60-64歳も加入対象となります。
・全額所得控除できる
・60歳まで引き出せない
・受け取り時に税金がかかる
などが挙げられます。
これらは所得、掛け金が違えば評価も大きく変わります。
一概には言えませんが、代表的な例を考えて、金銭的におすすめできるかを考えてみます。
サラリーマンを想定して計算します。
my iDeCo 含み益約20万円
私はSBI証券で積み立てを開始しました。
口座開設は2017年7月で、4年くらいになります。
これまでの職場は全て、掛け金上限が2.3万円でした。
昨年(2020年)、オリジナルプランからセレクトプランというのに変更したため、それまでの損益はわからなくなっています。
おそらく積立は2.3万円 × 45ヶ月 = 103.5万円くらいです。
現在の資産状況は以下の通りで、約20万円の含み益が出ています。
始めた頃は今なら絶対買わないような、高い信託報酬 (2%以上) のファンドも買っていました。
昨年の移管のタイミングで、REITと株式に整理しました。
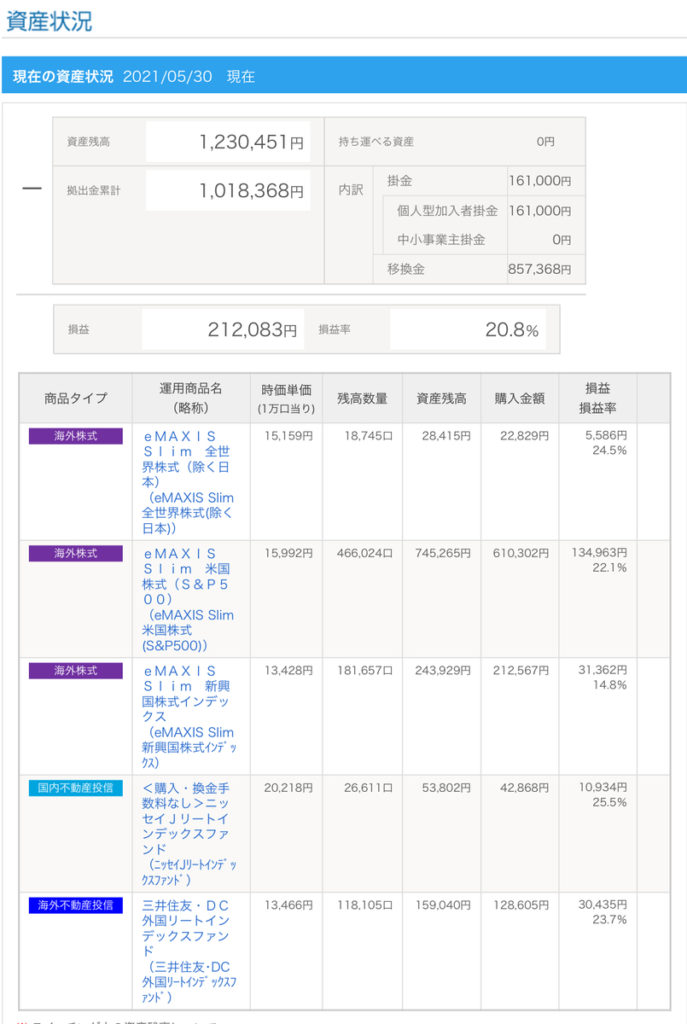
筆者のiDeCo口座
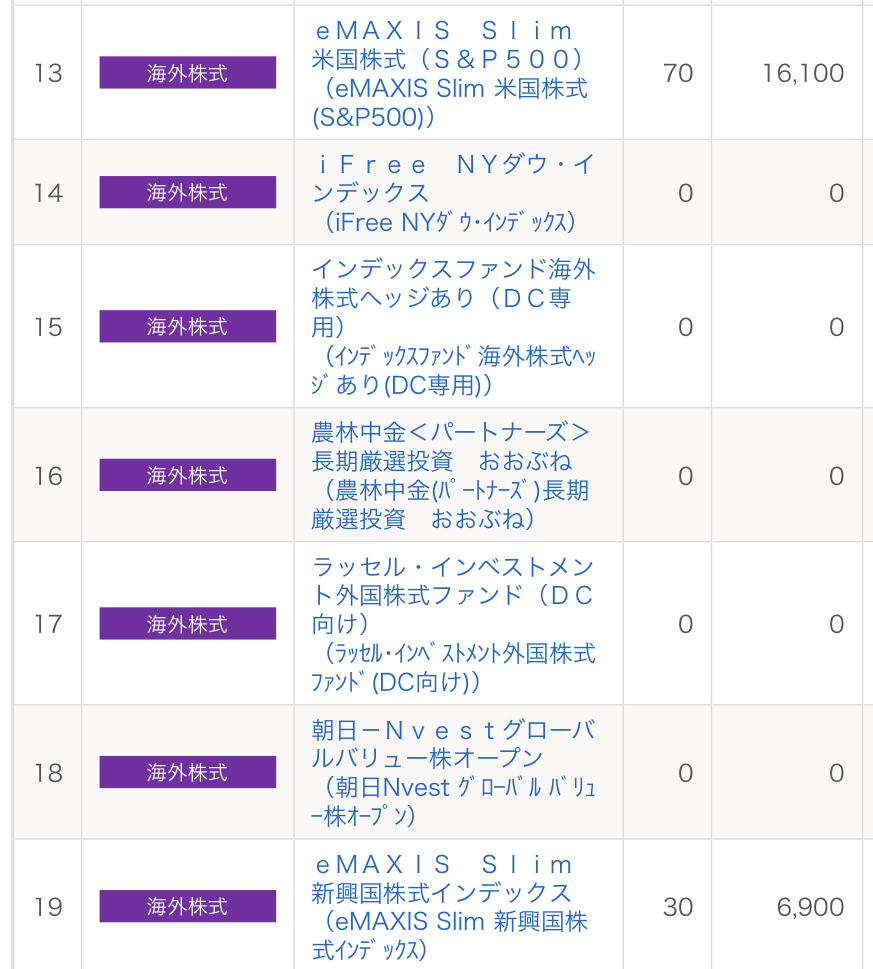
iDeCoの積み立て内容
iDeCoのメリット
所得控除
男女含めた年収の中央値は370万円らしいので、まずこの金額で考えます。
所得控除できる税率は5.1%(復興税含む)で、住民税を10%とすると、掛け金の15.1%が年末調整、確定申告で戻ってくることになります。
年収と課税所得の関係はこちらが参考になるのでご覧ください。
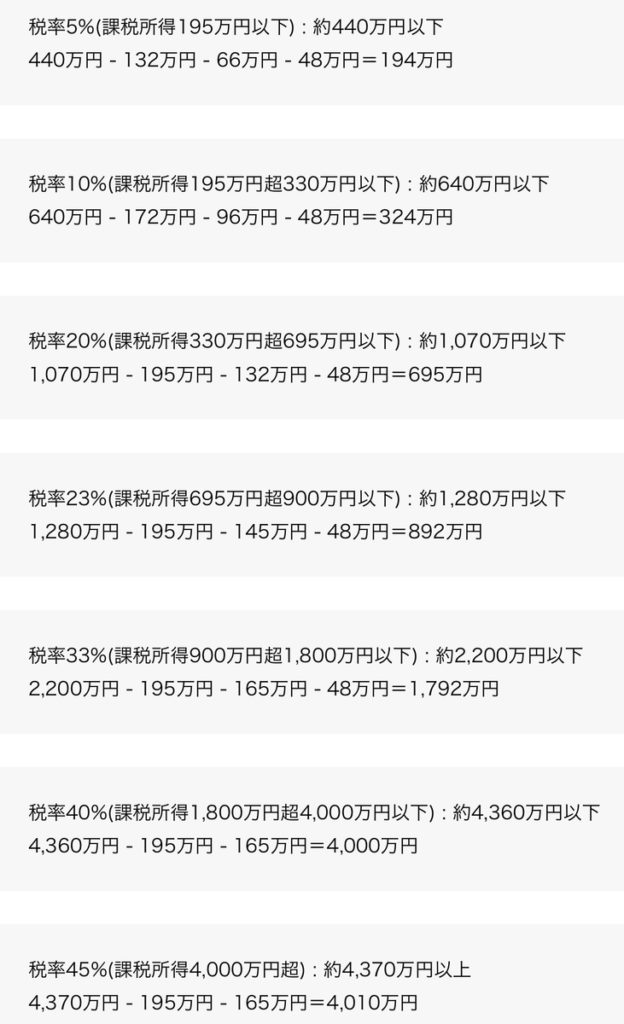
|
年収 (概算) / 掛金 |
1.2万円/月 |
2.3万円/月 |
|
〜440万円 |
2.17 |
4.17 |
|
〜640万円 |
2.91 |
5.58 |
|
〜1070万円 |
4.38 |
8.39 |
|
〜1280万円 |
4.82 |
9.25 |
|
〜2200万円 |
6.29 |
12.06 (万円) |
売却益の非課税
売却益は全額非課税です。
いつから開始するか、また最終利回りがどれくらいになるかで大きく変わりますが、年率5%で、60歳まで運用した場合で考えます。
以下はそれぞれの条件での売却益を表したものです。
|
開始年齢 / 掛金 |
1.2 万円/月 |
2.3 万円/月 |
|
25歳 |
859 |
1647 |
|
30歳 |
567 |
1086 |
|
35歳 |
355 |
680 |
|
40歳 |
205 |
393 |
|
45歳 |
105 |
201 |
|
50歳 |
42 |
81 (万円) |
上の金額に20.315%かけて、免除される税金が以下のようになります。
|
開始年齢 / 掛金 |
1.2 万円/月 |
2.3 万円/月 |
|
25歳 |
174.5 |
334.6 |
|
30歳 |
115.2 |
220.6 |
|
35歳 |
72.1 |
138.1 |
|
40歳 |
41.6 |
79.8 |
|
45歳 |
21.3 |
40.8 |
|
50歳 |
8.5 |
16.5 (万円) |
iDeCoのデメリット
口座管理手数料など
楽天証券のHPによると、最低で月に171円かかります。
また加入時は2,829円かかり、他の金融機関に移る際は4,400円かかります。
例えば30歳ならば、1回は金融機関変更あると想定して、60歳までに6.9万円かかる計算になります。
開始が40歳ならば4.8万円です。
受け取り時の税金
これが最も複雑で、受け取り方によって変わります。
受け取りには「年金」「一時金」「年金と一時金の組み合わせ」の3種類があります。
分割して受取る場合は「雑所得」、一括で受取る場合は「退職所得」として取り扱われます。
一例として
を考えます。
一時金としての受け取りは退職所得控除の対象になります。
これが使える場合、控除額は800 + 70 × 10 = 1,500万円です。
この時点でiDeCo残高は 1086 + 2.3 × 12 × 30 = 1,914万円
課税所得は(1914-1500)÷ 2 = 207万円
所得税、住民税合わせて税金は約32万円になります。
勤め先からの退職金などでこの控除を使い切っている場合は、1914 ÷ 2 = 957万円が課税所得となり、957 × 0.33 – 153.6 + 95.7 = 258万円もの税金がかかります。
もし課税口座で株式を同額運用していた場合は、売却益が1086万円なので、 1086 × 0.2 = 217万円の税金となります。
(収入金額(源泉徴収される前の金額)-退職所得控除額)×1/2
|
勤続年数(=A) |
退職所得控除額 |
|
20年以下 |
40万円×A (80万円に満たない場合には、80万円) |
|
20年超 |
800万円+70万円×(A-20年) |
一時金?年金?後悔しないiDeCoの受け取り方とは | みずほ銀行
モデルケース:30歳、掛金2.3万円、退職所得控除使える / 使えない
上の計算を使って、2パターンのシミュレーションをしてみます。
30歳、年収500万円。掛金2.3万円で年利5%で運用し、60歳で一括受け取りを選択。
退職所得控除が全く使えない場合、
・毎年の所得税控除が 5.58 × 30 = 167.4万円
・かかるお金は口座維持手数料など 6.9万円
・受け取り時の税金が258万円
167.4 – 6.9 – 258 = -97.5万円
比較: 一般口座で積み立てた場合 -217万円 (売却益の課税)
iDeCoの勝ち!となりました。
しかもこの167.4万円に関してはインフレを考慮していないので、厳密に計算するともっと高くなります。
退職控除が全額使えた場合は、+128.5万円 vs -217万円と一般口座より345.5万円の差をつけて圧勝します。
年収が1500万円くらいあると
12.06 × 30 – 6.9 – 32 = 322.9万円
比較: 一般口座で積み立てた場合 -217万円 (売却益の課税)
と、540万円の金銭メリットあります。
結論 iDeCoはおすすめ!
見てきたように、そこまで年収が高くなくても、また退職控除が使えなかったとしてもiDeCoはやった方が得になります。
専業主婦の方にもおすすめできます。
30歳の専業主婦が月2.3万円積み立てた場合、先ほどの計算を使うと
– 6.9 – 32 = -38.9万円
比較: 課税口座で積み立てた場合 -217万円 (売却益の課税)
問題はリターンが得られない場合ですが、これは投資そのものの話で、iDeCoの問題とはちょっと違います。
50歳以上の方で、まとまった退職金が期待できる方は、今から始める必要は低いかもしれません。
60歳まで引き出せないデメリットについて
始める時はこの制限が大きな不安かもしれません。
でもご安心ください。
こういう強制ルールがあった方が、たいてい (ほとんど?) 投資はうまくいきます。
自由度が高いと余計なことを考えて、愚かな判断、行動を取ってしまいがちです。
私はiDeCoを4年行っていますが、他の証券口座と違い、全くと言ってよいほど気になりません。
口座へのログインも年2〜3回程度です。
「ほったらかし投資」がシステム上実践できる良い制度だと思います。
まとめ
・税金や手数料を年収、掛金ごとに計算
・ほぼ全ての方におすすめできる
・60歳まで引き出せないのはむしろメリット
コメント