目次
- はじめに 税の繰延効果について
- 関連ブログの紹介
- 自分でも計算してみた
- シミュレーションの弱点 株価は上がり続けない
- 過去30年間の日経平均とS&P500でシミュレーション
- 繰り延べ効果大 数字以上に大きな差も
- 仮想通貨の売却は最悪
- iDeCoやNISAを使い倒せ
- まとめ
- 付録 税の繰延効果 計算過程
はじめに 税の繰延効果について
税の繰延効果という言葉をご存じですか?
株式など、あらゆる投資の売却益には税金がかかります。
2021年現在では、所得税(復興特別所得税含む) 15.315%、住民税 5%の計20.315%が株式などの売却益、配当所得に課税されます。
有名な話ですが、仮想通貨は雑所得として扱われ、売却益は累進課税が適用されます。
また他の投資との損益通算や損失の繰越はできません。
長期間運用すると、同じ商品に同じ期間運用したとしても、毎年利確して税金を払うよりも、最後にまとめて払った方が利益額は大きくなります。
これを税の繰延効果と言います。
税金は先送りした方が間違いなく得ではありますが、それがどの程度なのかは株価の値動きによって異なります。
今回はいくつかのシミュレーション、また実際の過去の株価から考えてみます。
結論から言うと、予想よりも繰延効果は大きかったです。
関連ブログの紹介
これらのブログに税の繰延効果はそこまで大きくない、と書かれていました。
投資信託の「税金の繰延効果」を過信してた件 | なまずんの「弱者のゲーム」――20代からの資産運用実践録
Value Investment since 2004 税金繰り延べ効果の過信に注意!
課税 3.24倍
という結果で、そこまで大きな差にはなっていないと書いています。
インデックス投資における5%というのは極めて妥当な数字ですし、私も3.66と3.24には大きな違いはないのかな思いました。
ただしこれは毎年税金を払ったとしても、それより良いリターンを得られる投資手法がある、という前提があっての話です。
自分でも計算してみた
私も自分で計算した結果、同じような結論に至りました。
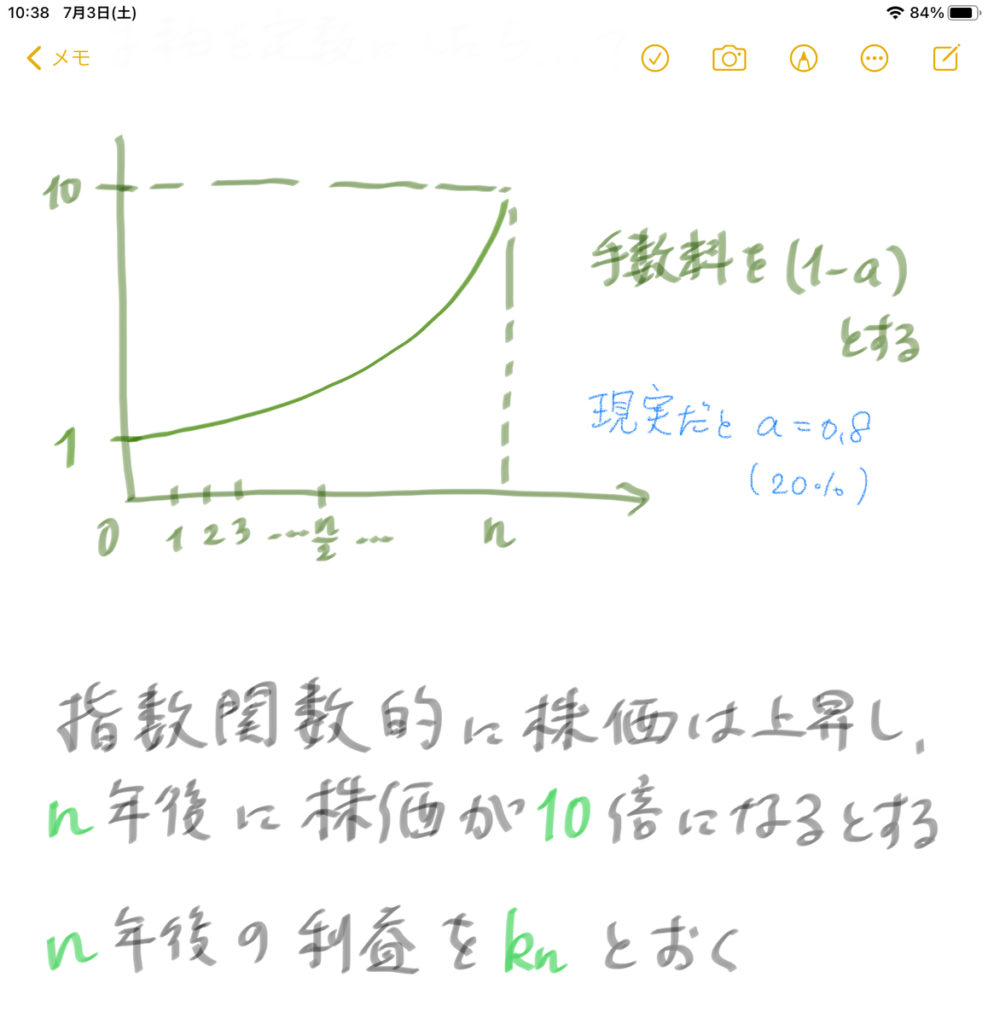
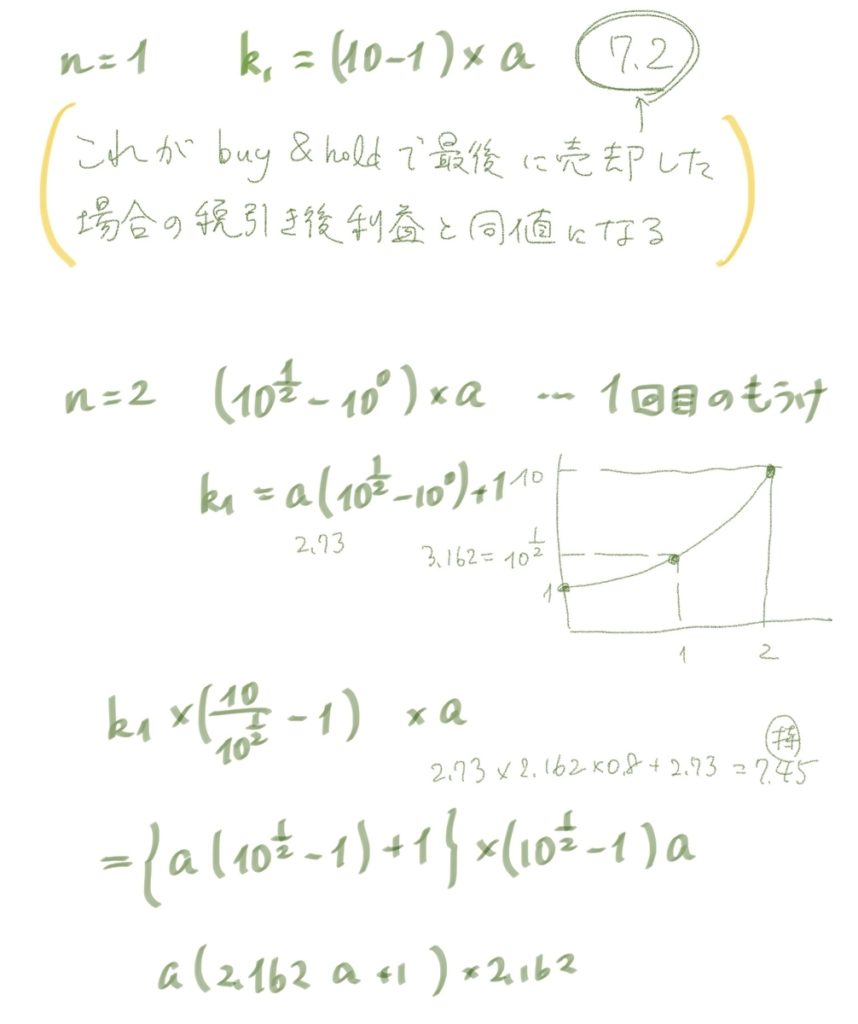
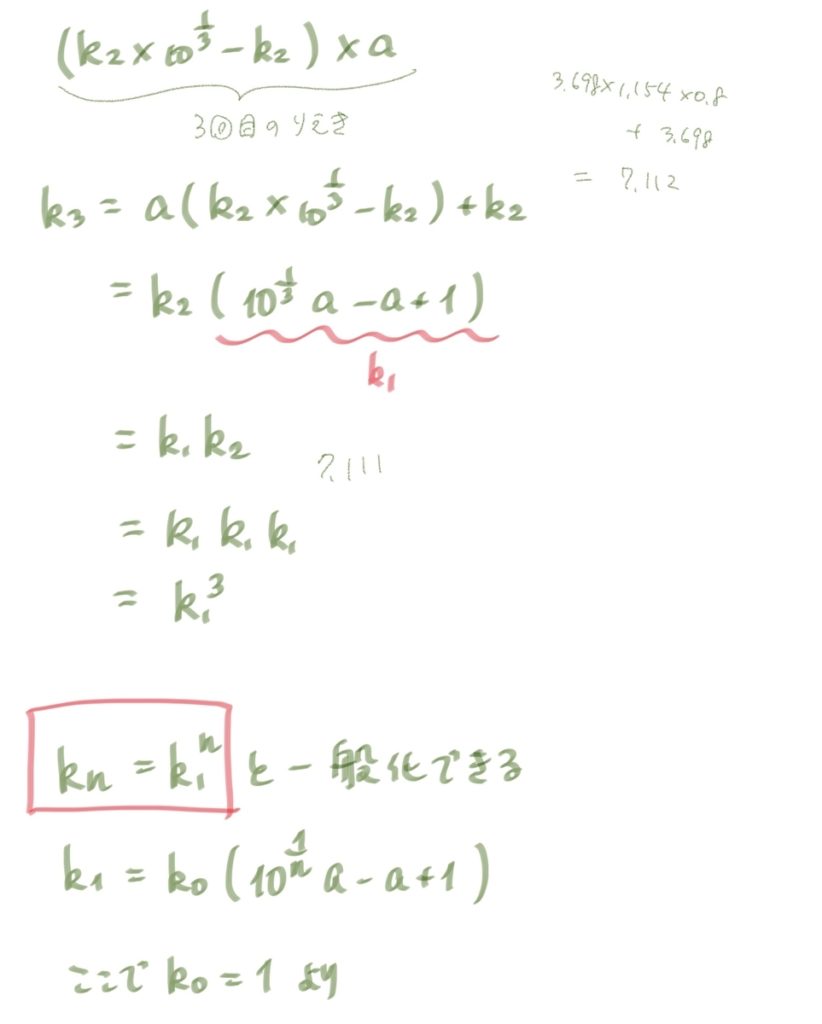
株価は定率で上がり続け、n 年後に株価が r 倍になるとした場合、n 年後の利益 Kn とします。売却益に対する税率は 1-a とする
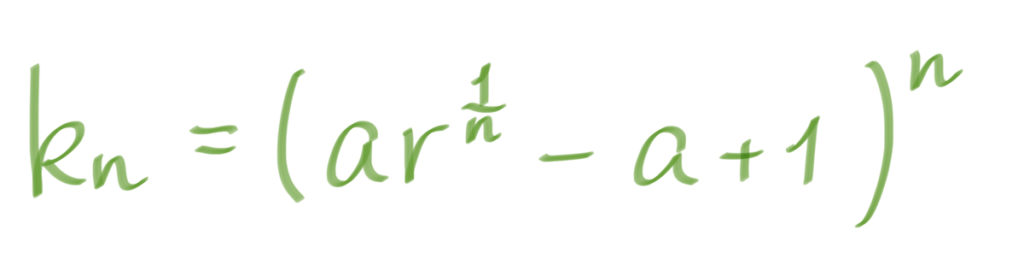
税引後の利益 Kn
*記事の最後に計算過程を載せています。
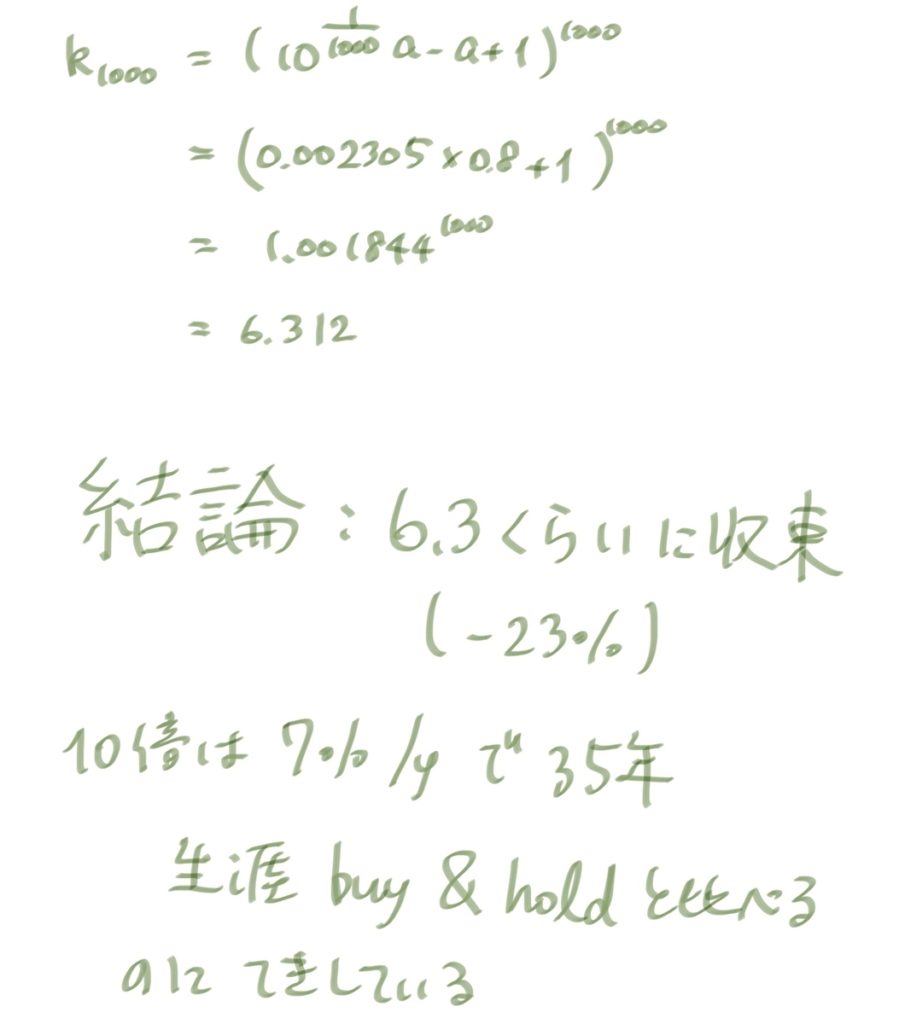
ここでn = 35年後に r = 10倍(6.8%/年)になり、税率は20%( 1-a = 0.2)とした場合
課税 6.39倍 年率 5.44%
となります。どうでしょうか。
これも大きな差ではないと感じます。
やはり繰延効果は大きくないのでしょうか。
シミュレーションの弱点 株価は上がり続けない
これらのシミュレーションには致命的とも言える問題点があります。
それは株価が上がり続ける仮定で計算している、という点です。
それがどれほど問題なのか、実際の価格で計算してみました。
過去30年間の日経平均とS&P500でシミュレーション
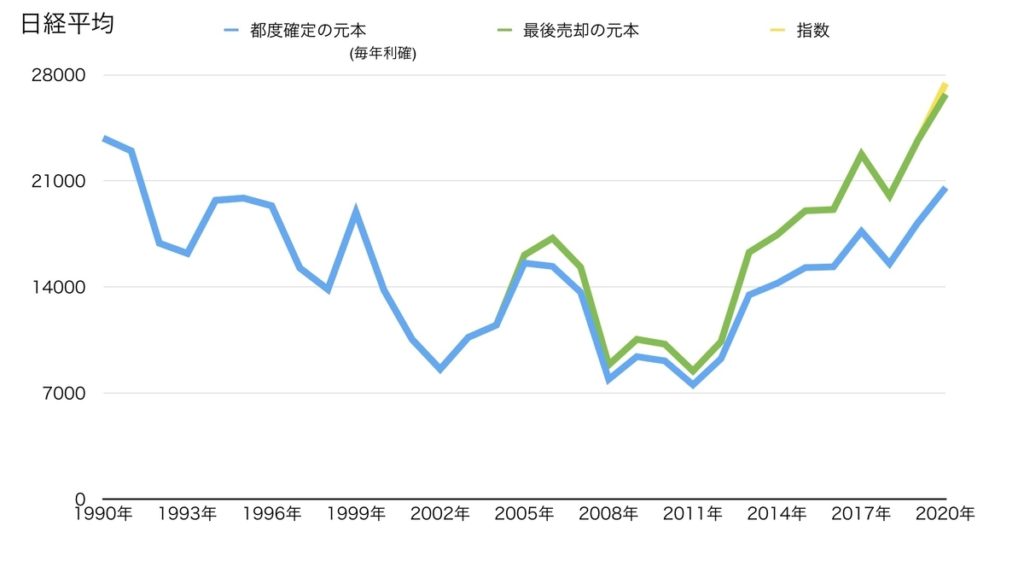
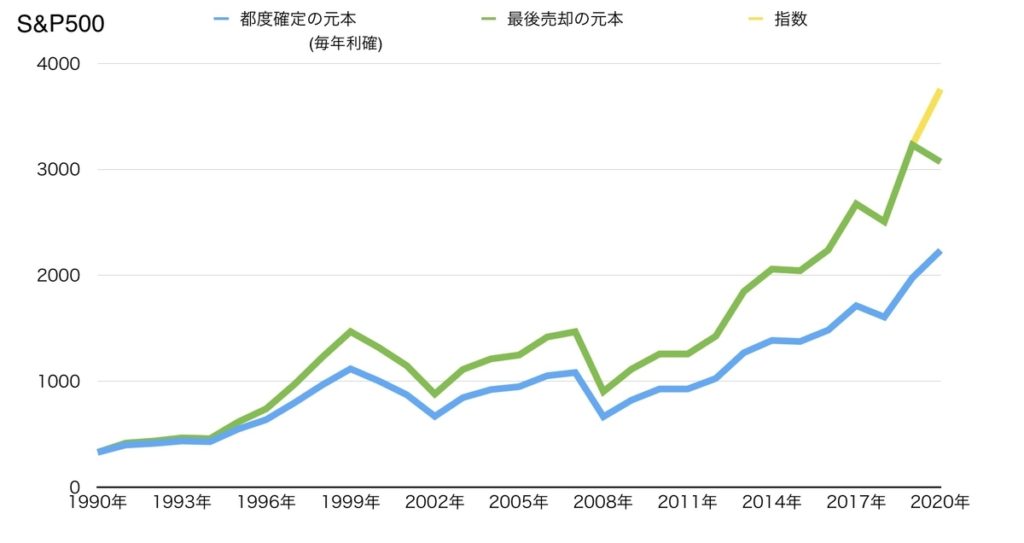
1990年から2020年までの30年間で、日経平均とS&P500でどのような結果になったか調べました。
前提条件として、
・売却益の税金は20%とする
・損失は3年間繰り越せるとする
で計算しました。
日経平均
日経平均
課税 -13%
指数 +15%
30年間投資し続けてマイナスに沈んでいます。
(実際には配当も受け取れるので、トータルではプラスになるでしょうが)
S&P500
S&P500
課税 6.77倍 6.58%/年
指数 11.38倍 8.44%/年
繰り延べ効果大 数字以上に大きな差も
シミュレーションよりも、実際には大きな差が出ていた事がわかります。
これは例えば、10%下げた翌年に20%上げると、年間4%の上昇とほぼ同じですが、税金は前者の方が高くなるからです。
さらに損失の繰越は毎年確定申告をしなければなりません。
作業量が増えればヒューマンエラーを起こす確率も高くなります。
また繰り延べの方は、一時的な減税策などが実施されれば、その時に一度利確することも可能です。
もし他の投資で損失を出した場合でも、それとぶつけて売却する事もできますし、数字以上に差があると考えるべきです。
仮想通貨の売却は最悪
例えばある年に2倍になって、次の年に半分になった場合、
毎年売却… (1 + 1 × 0.8) × 0.5 = 0.9 → -10%
もしこれを繰り返せば、2年毎に資産は10%ずつ目減りしていきます。
これはあくまで仮定の話ですが、これが起こりうるのが仮想通貨です。
・税の繰延ができない
・値動きが激しい
仮想通貨は短期トレードか、鬼ホールド以外は税金的に非常に不利であるとわかります。
iDeCoやNISAを使い倒せ
これまで見た通り、税金の影響は非常に大きい事がわかりました。
逆に言えば、iDeCoやNISAといった、非課税運用はものすごく有利な投資手法だと言えます。
以前も書きましたが、所得控除がなくてもiDeCoは非常に優秀です。

60歳まで引き出せないからやらないという意見も多いですが、これはかえってメリットだと思います。
我々個人投資家は売買をするほどリターンが下がる傾向にあります。
課税口座での投資は iDeCoを使い切ってからが強くお勧めです。
まとめ
・シミュレーションと実際の結果は大きく違う
・税の繰延効果は大きい → バイアンドホールドが有利
・非課税のNISA、iDeCoは絶対外せない
この結果を受けて、デュアルモメンタム投資の比率を下げることにしました。
これまで資産の半分以上を割いていましたが、30%程度に減らそうと思います。
付録 税の繰延効果 計算過程
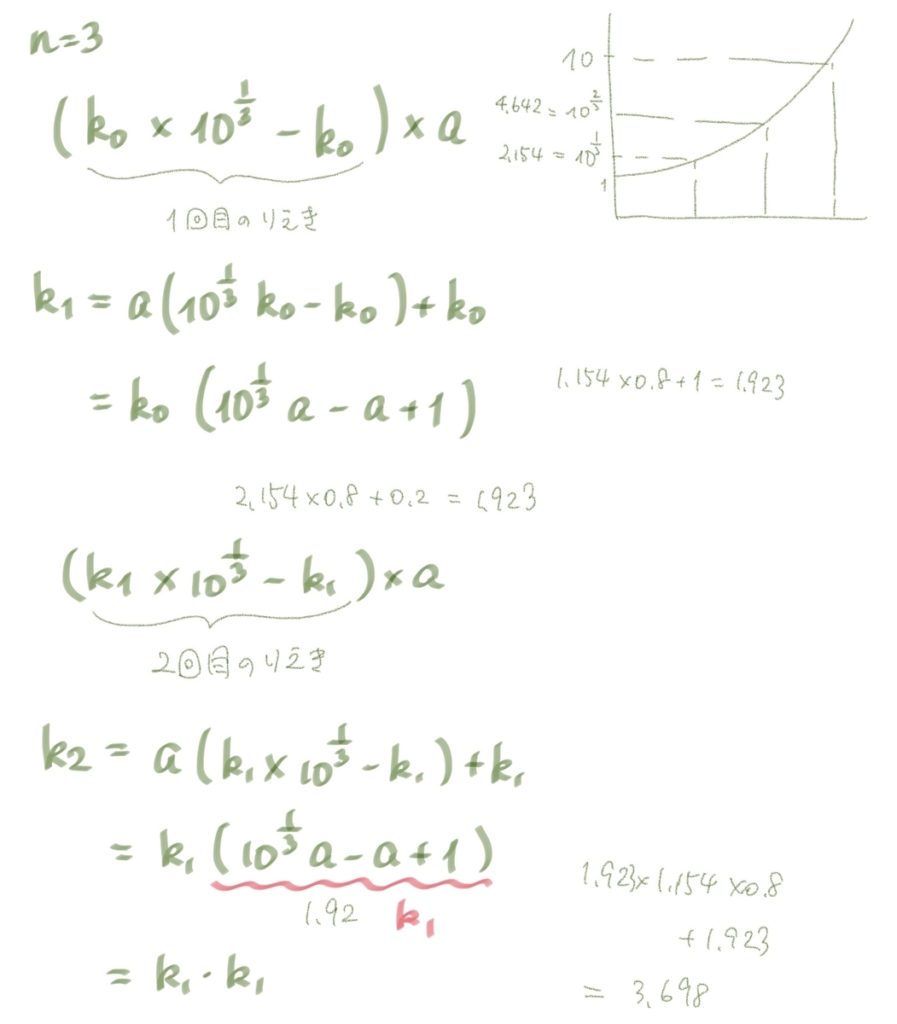
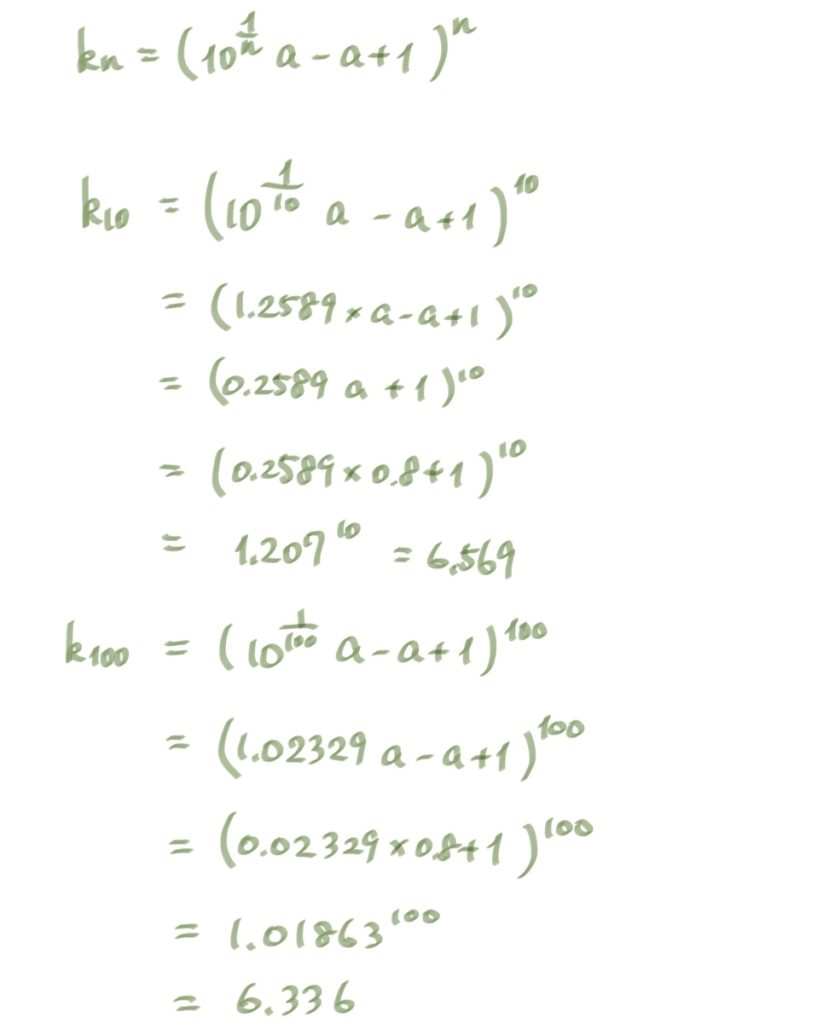
コメント
[…] 税の繰延効果についてはこちら […]
税の繰延効果とは、「含み益を確定益にして税金を払うタイミングは、できるだけ遅らせたほうが利得が大きい」という意味です。その効果がいかほどのものか定量的に検討するときに、「含み益がなく含み損しかないという、税金がないタイミングで確定損にする」を混ぜたら、税の繰延効果を検討したことになりません。
市場価格は単調増加せずに上下しますから、含み損しかない場面も現実にあるでしょう。税の繰延効果を検討するのであれば「含み益となるまで何年でも売却しない」となります。予定外出費のために売却せざるを得ない、それも現実にあるかもしれない。しかしそれは入金力やリスク管理の問題であって、税の繰延効果とは関係ありません。
それでも「単調増加ではない、上下動する現実の市場価格」において、税の繰延効果を「定量的に」検討するのであれば、次のようになると思います。
・含み損の年は売却しない、含み益の年は全額を売却+納税+残額で再購入
・投資開始時点で含み益率X%であり、以後含み益がある年は「含み益のうちY%ぶんだけ」売却+納税+再購入、含み損の年になったら売却しない
コメントありがとうございます。また昔の記事にも関わらずお読みいただきありがとうございます。
おっしゃる通り、厳密に税の繰延を計算するのであれば、損失の年は売却しない、が合理的です。
一方で長期投資をされないトレーダーは、多くの方が1年以内の決済をしていると思います。
私もかつて「デュアルモメンタム投資」をしていた頃は、損失が出ていても数ヶ月に1回は売買していました。
そのため一方のシミュレーションは毎年売却をする、という仮定を置かせて頂きました。