はじめに 国債について考える
みなさん、国債は保有していますか?
資産が増えてきたり、年を重ねてくると、現金が増えてきます。
そうなると現金の投資先として、国債が良い選択肢となってきます。
特に今は利上げやインフレの継続で、執筆日の2026/09/18、日銀の政策金利が1.25%に引き上げられました。
10年国債は3%、30年国債は4%の水準まで上がっています。
とはいえ国債と一口に言っても実にさまざま種類があります。
そこで今回は、国債の購入方法、それぞれの特徴について見ていきます。
日本国債の運用方法
国債の運用方法にはどのようなものがあるでしょうか。
個人向け国債、新窓販国債、既発債(いわゆる生債券)、投資信託、ETFが挙げられます。
個人向け国債
最も代表的なのは個人向け国債でしょう。
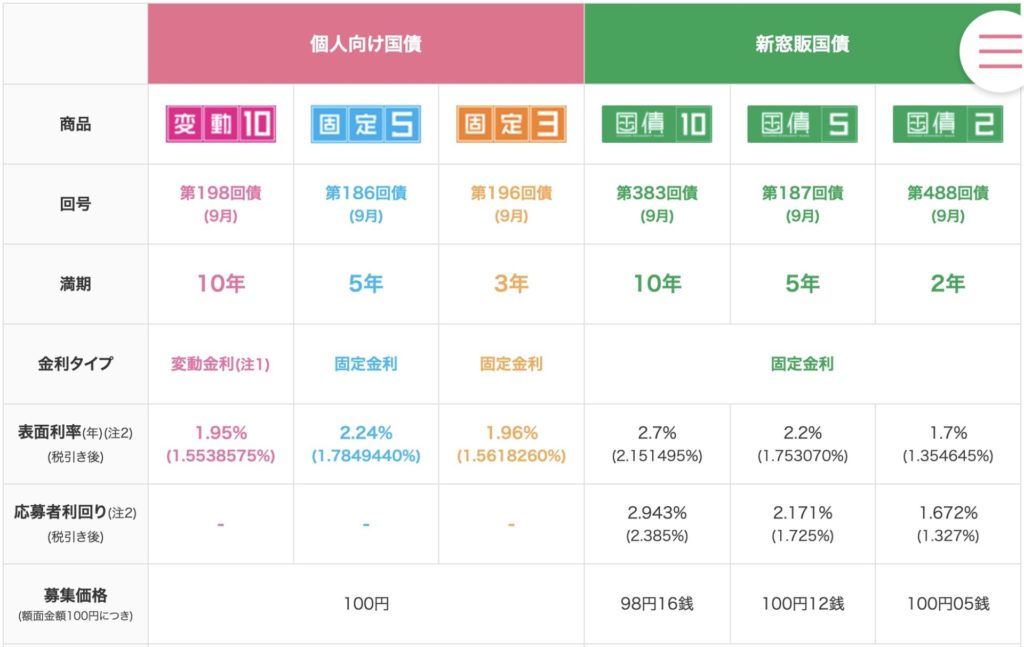
固定3年、固定5年、変動10年があり、いずれも直近2回(1年分)の金利を支払えば元本がそのまま返ってくるという安心設計になっています。
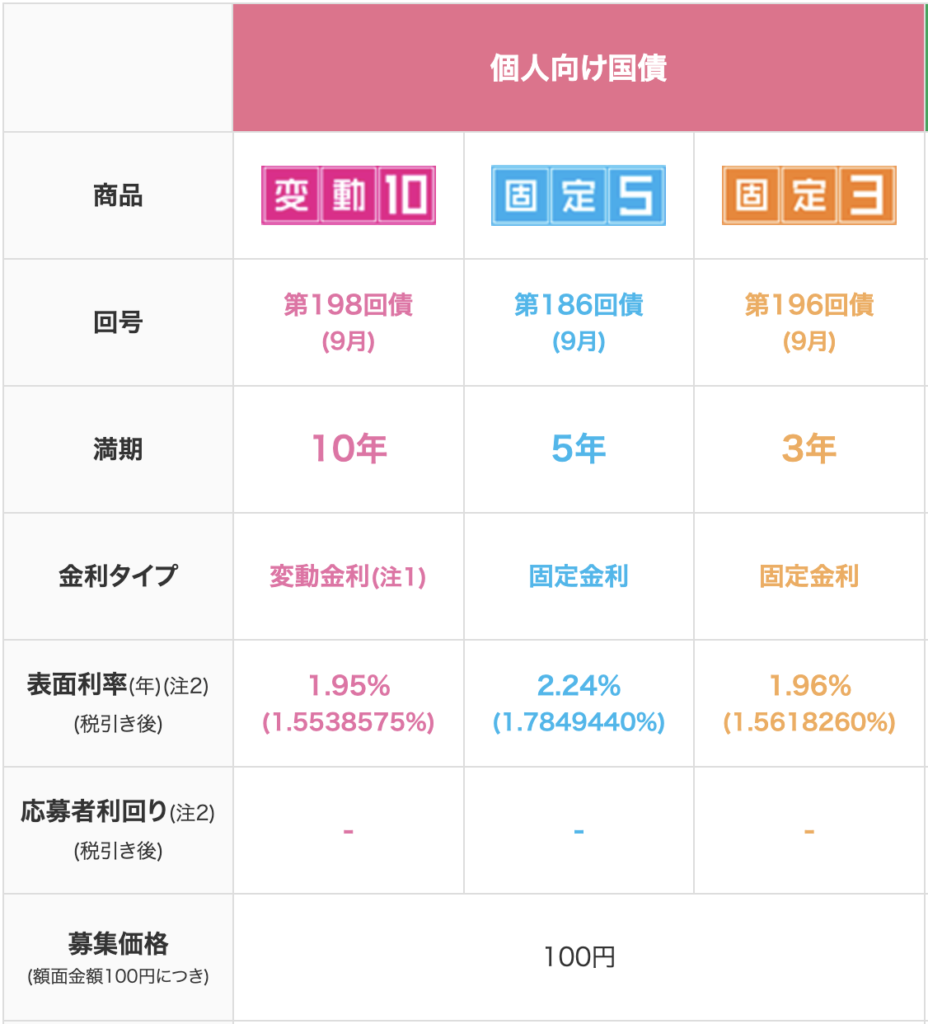
変動10年は特に変わった存在で、購入後も利率が変化し、現在のような金利上昇局面でも安心して購入できます。
新窓販国債
これは言ってみれば普通の国債で、保有期間中は価格変動があり、満期まで持てば利回りは保証されています。
2年、5年、10年の3種類があります。
既発債
SBI証券などの証券会社で買えるもので、名前の通りすでに発行されている国債を、途中で購入するという方法です。
詳細については過去記事で紹介しています。

上記の手段では買えない超長期(30年など)の国債も購入できるというメリットがあります。
投資信託
こちらは主にNOMURA-BPI総合という指数に連動した商品が多いです。
NOMURA-BPI総合は国債を中心に、一部公社債が含まれ、平均残存年数が7-8年の中期債券指数です。
米国のAGGやBNDによく似たものと考えてもらえれば良いと思います。
eMAXIS Slim、ニッセイ、iFree、Smart-i、たわらノーロードなど、有名どころは大体出しています。
そのほかにも、超長期に特化した国債(過去記事参照)ファンドもあります。
eMAXIS 国内物価連動国債インデックスもあり、物価連動債が欲しい方は有力な選択肢になります。
ETF
投資信託と同様に、最も取引されているのはNOMURA-BPI総合に連動した2510で、純資産額は全ての国債投資信託の中でNO.1です。
そのほかにも超長期国債に連動するETFとして573Aや611Aがあります。
ただし出来高が全然ないので、少なくとも今は買う対象になりません。
国債の選択肢は広い
このように、日本国債を買うだけでも、数多くの選択肢があります。
価格変動リスクを避けるのか、満期の長い債券で利回りと価格変動リスクを積極的に取りに行くのか、換金性を重視するのか、などの判断軸の中で、自分に合った最適な商品を選ぶ必要があります。
まとめ
・個人向け、新窓販、生債券、投資信託、ETFがある
・どの年限を選ぶかが非常に重要
・換金性も大きく異なる
今回は概論のお話でした。
これを踏まえて、次回は筆者は何を買うべきかを検討します。
コメント