はじめに 前回のおさらい
前回は日本の国債について、どのような商品があるのかを紹介しました。

換金のしやすさ、価格変動リスクをどこまで取るか、満期がある生債券か満期のない投資信託か、などなど、考えることはたくさんあります。
今回は私の現金事情を踏まえ、何を買うべきかを考えます。
筆者の現在の現金
私は執筆時点(2026/9)で、ざっくり資産1億円、そのうち現金1500万円あります。
これまで現金はFXを中心に運用し、残りを普通預金に入れていました。
現金をFXに入れて小銭を稼ぐのは、当然ながらリスクはあるし、手間もまあまあかかります。
であれば、金利のある今なら国債で運用する方が賢いかな、と考えました。
FXも完全に辞めるのではなく、500万以内など、額を減らして続けようかと考えています。
検討1 換金性の高さ
換金のしやすさをまず考えます。
ずっと置いとくことがほぼ決まっているのであれば、新窓販国債や既発債といった生債券が良い候補となります。
逆に途中売却時は手数料がかかります。
例えばSBI証券で販売している既発債、残存年数が30年あるような国債は、売買スプレッドが5%くらいかかります。
一方eMAXIS Slimに代表される投資信託は、売買手数料はもちろん0、国内商品なのでオルカンなどよりも約定、受け渡しが早いです。
また生債券と違い、利息が発生しないので、税の繰延ができます。
商品としては株式と同じ括りで損益通算ができるのも、税金面で有利です。
私は投資方針がコロコロ変わるので、売却しやすい投資信託が合っていると考えました。
検討2 短期?長期?
おそらく最も大事な検討事項は、どの年限の国債を買うか、でしょう。
当然ながら期間が長くなるほどハイリスクハイリターンになります。
普通は、現金はリスクをとりたくないから現金にしているはずで、満期の短い国債にするのが自然に思います。
せいぜい固定だったら5年まで、10年なら元本割れがない変動10年が好まれそうです。
ですが株式など、資産全体でのリスク管理で見ると見え方が少し変わります。
リーマンショックのような金融不安が起きた場合、債券、特に長期債は値上がりします。
現金ももちろん値下がりはしませんが、長期債だと株の暴落をよりマイルドにすることができます。
つまり長期債は、資産全体でのリスクリターン向上が期待できるのです。
この点に関して、私は短期にすべきか長期が良いか、全く決められませんでした。
2年ものから30年まで、とにかくいろいろ買おうかな、とも考えましたが、面倒すぎてやめました。
NOMURA-BPI総合という選択肢
決められないなら総合債券が良いんじゃないか?と思い、NOMURA-BPI総合を買おうと考えました。
海外の債券を買うのに、とにかく分散されているAGGやBNDを買うのと、全く同じ考えです。
Durationはおそらく8年程度。そこそこ値動きがあります。
実際にeMAXIS Slim国内債券は5年で18%値下がりしています(配当込み)。
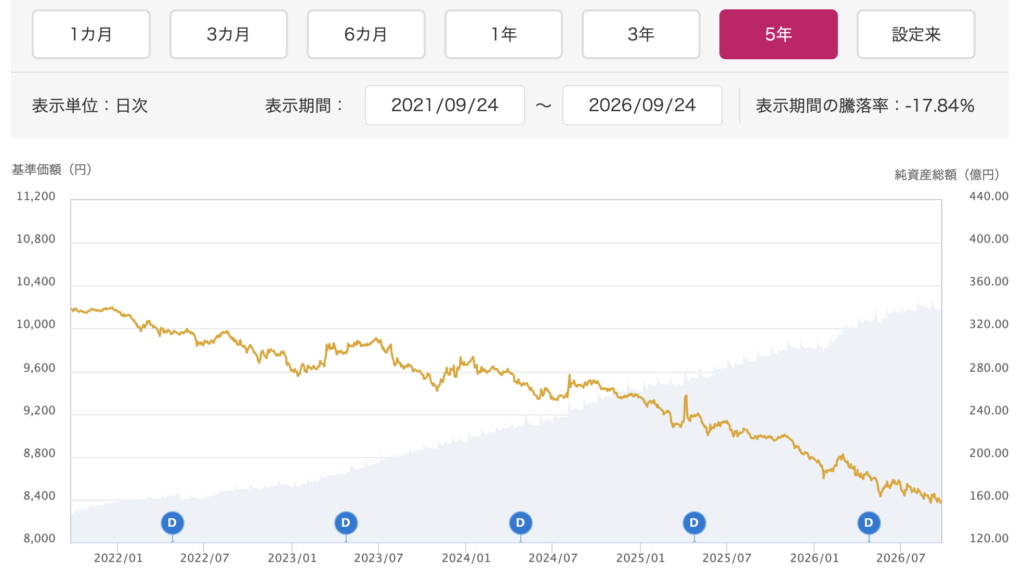
安全資産だと思って買ったら18%下がるなんて、騙された感ありますよね。
とはいえ私には、
いつでも売れる、年限が決められない、価格変動がある(金融不安時に値上がりが期待できる)、という点で魅力的に感じました。
2510 vs eMAXIS Slim
NOMURA-BPI総合のファンドは大きく2つの候補があります。
それが東証ETFの2510とeMAXIS Slim国内債券です。
これら2つの違いを表にしました。
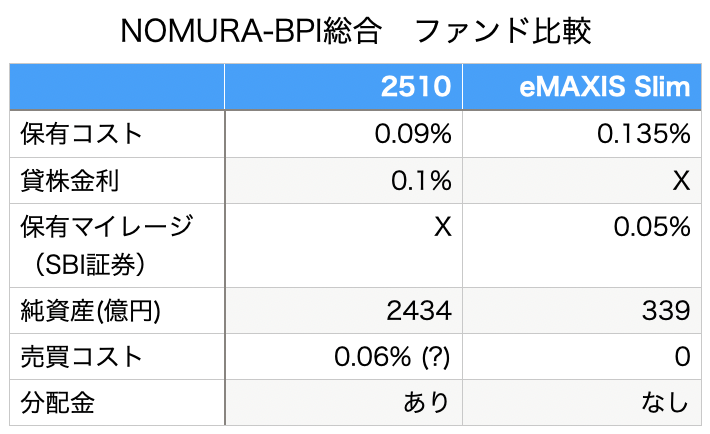
売買コストは、2510はザラ場で確認した時の板が0.5円空いていたので、株価800円で約0.06%と計算しました。
これだけ見ると、2510の方が良い商品のように見えます。
純資産額は圧倒的に大きいし、総経費率も安い。貸株を使えばコストを0以下にできる。
ただし貸株とは証券会社に貸すもので、証券会社の倒産リスクを受けなければなりません。
分配金も別にいらないので、それならeMAXIS Slimの方が良いと考えました。
eMAXIS Slim以外の投資信託は?
eMAXIS Slim以外にも、ニッセイ、iFree、Smart-i、たわらノーロードなどがあります。
中でもMy SMT 国内債券インデックスは総経費率0.116%とeMAXIS Slimより0.02ポイントほど安いです。
しかしSBI証券のポイントがMy SMTは0.04%、eMAXIS Slimが0.05%なので、これを踏まえるとほぼ互角になります。
結局eMAXIS Slimを明確に上回るファンドはないため、これが一番おすすめです。
いくら買う?
まず生活費決済用に最低100-130万円。
三井住友オリーブのステージアップで毎月8日に500万円入れたいので、一応これも除外。
FXはいくら使うかが全く読めませんが、最大300-400万円くらいかな?370万円とします。
すると1500 – 130 – 500 – 370で、ちょうど500万円となりました。
以上より
「SBI証券でeMAXIS Slim国内債券を500万円買う」
が私の最適解になります。
ちなみに執筆時点(2026/09/25)の10年国債が3.108%、5年が2.411%なので、eMAXIS Slim国内債券は2.8〜2.9%くらいの利回りが期待できます。
もちろん価格は変動します。
まとめ
・換金性は高い方がいい
・最適な年限はわからない
・価格変動はあっていい
・NOMURA-BPI総合が最適
・eMAXIS Slimが結局一番良さそう
・買付金額はズバリ500万円
クレカのポイント目当てで毎月即売りしていた、あのeMAXIS Slim国内債券が最適解とは。
一周回って振り出しに戻ってきた気分です。
コメント